
تُبنى شجرة الحسابات التي تخدم التقارير المالية وفق احتياجات المؤسسة، لا بنسخ قائمة جاهزة كما هي. يبدأ إعداد شجرة الحسابات في نظام تخطيط موارد المؤسسة بتصنيف الحسابات إلى أصول والتزامات وحقوق ملكية وإيرادات وتكاليف ومصروفات، ثم ترتيبها ضمن مستويات ورموز واضحة تسهّل تسجيل العمليات واستخراج النتائج.
قد تبدو إضافة الحسابات وترميزها مهمة تنفيذية، لكن أثرها يمتد إلى دقة القوائم المالية، وسهولة تحليل الأداء، ومقارنة النتائج بين الفترات. لذلك، يتطلب الإعداد مواءمة الهيكل المحاسبي مع طبيعة النشاط، وتجنب التوسع غير الضروري أو جمع بنود مختلفة في حساب واحد.
في هذا الدليل، ستتعرف على خطوات بناء الشجرة داخل النظام، واختيار مستوياتها وترميزها بما يدعم التقارير، وربط الحسابات بالعمليات المالية. كما يوضح أثر الهيكل في القوائم المالية، والأخطاء الشائعة عند إعداد الدليل وتحديثه، لتضع أساسًا محاسبيًا منظمًا قابلًا للتطوير مع نمو المؤسسة وتغير احتياجاتها.
النقاط الرئيسية
- اربط كل حساب بالتقرير أو القرار المالي الذي يخدمه، حتى لا يتحول الدليل إلى قائمة رموز بلا غرض تحليلي.
- صمّم مستويات الترميز بما يتيح التفصيل عند الحاجة، من دون إنشاء حساب مستقل لكل اختلاف تشغيلي.
- اختبر انعكاس القيود على التقارير قبل اعتماد الهيكل، وتتبّع أثر التصنيف على قراءة النتائج ومقارنة الفترات.
- ضع آلية حوكمة لإضافة الحسابات أو تعديلها أو إيقافها، مع الحفاظ على اتساق البيانات التاريخية.
أثر الشجرة على التقارير المالية
شجرة الحسابات في نظام تخطيط موارد المؤسسة هي هيكل هرمي يربط كل قيد بحساب مصنف، ثم يجمع أرصدته لعرضها في التقارير. وتتكون من حسابات رئيسية وفرعية، مثل الأصول والالتزامات وحقوق الملكية والإيرادات والمصروفات، مع مستويات ترميز تحدد درجة التفصيل. ويؤثر إعداد الشجرة مباشرة في عرض البيانات وتحليلها.
- ابدأ بتحديد الفئات الرئيسية. اجمع الحسابات ضمن الأصول والالتزامات وحقوق الملكية والإيرادات والتكاليف والمصروفات. يتيح هذا التصنيف بناء تقارير مالية متسقة، بدل توزيع الحسابات بحسب أسماء الإدارات فقط.
- اربط كل مجموعة بهدف تقريري. افصل الأصول المتداولة عن الأصول طويلة الأجل، والإيرادات التشغيلية عن الإيرادات الأخرى. يساعد هذا الفصل قارئ التقرير على تمييز موارد النشاط ونتائجه عن البنود المختلفة عنها.
- اختر نظام ترميز موحدًا. يمكن اعتماد ترميز رئيسي من رقم واحد: الأصول 1، والالتزامات 2، وحقوق الملكية 3، والإيرادات 4، والمصروفات 5. اجعل الرمز واضحًا ومتدرجًا، ولا تخلط نماذج ترميز مختلفة داخل الشجرة.
- أنشئ مستويات تخدم التحليل. في أحد النماذج، يرمز 111 إلى النقدية، و112 إلى العملاء، و113 إلى المخزون. ويتيح المستوى الفرعي استخراج الأرصدة بحسب طبيعة الحساب، بدل الاكتفاء بإجمالي الأصول.
- خصص تفصيلًا للأصول الثابتة. يضع نموذج آخر الرمز 121 للأصول الثابتة، ثم 1211 للمباني و1212 للآلات. يميز هذا البناء مكونات الأصول في التقرير، ويحدد موضع كل حساب ضمن التصنيف.
- اختبر تجميع الإيرادات والمصروفات. يمكن تخصيص 4000 للإيرادات و5000 للمصروفات في نموذج ترميز آخر. راجع ظهور الحسابات في تقرير الدخل، وتأكد من أن التصنيف يفصل المبيعات عن المصروفات المرتبطة بها.
- راجع مخرجات التقارير قبل الاعتماد. أدخل قيودًا تجريبية على حسابات من مستويات مختلفة، ثم افحص ميزان المراجعة والقوائم. يكشف الاختبار الحسابات المكررة أو الموضوعة في فئة لا تعكس طبيعتها.
- حافظ على قابلية المقارنة. ثبّت تعريف الحساب واستخدامه عند إعداد التقارير للفترات المتعاقبة. وعند الحاجة إلى تفصيل جديد، أضف حسابًا فرعيًا تحت المجموعة المناسبة، كي تبقى المجاميع قابلة للتحليل.
ويكتمل ضبط العرض المالي بمراعاة اتساع التصنيف؛ إذ تتكون شجرة الحسابات ضمن هذا التصنيف من 8 فئات، تشمل رأس المال والأصول والمخزونات والحسابات المالية وغيرها. ويتيح إدراج هذه الفئات تمييز الحسابات بحسب طبيعتها، مع الحفاظ على ارتباطها بالمجاميع التي تظهر في التقارير.
تنقسم حقوق الملكية إلى رأس المال والاحتياطيات والأرباح، فيما ينقسم رأس المال في المستوى الثالث إلى رأس المال المدفوع. يوضح هذا التدرج موقع كل بند ضمن مجموعته، ويساعد على قراءة الأرصدة بدرجة تفصيل تناسب بناء التقرير.
أثر الشجرة على القوائم والتقارير المالية
- اربط كل حساب بالقائمة المناسبة. وجّه حسابات الأصول والالتزامات وحقوق الملكية إلى قائمة المركز المالي، والإيرادات والمصروفات إلى قائمة الدخل. يمنع هذا الربط ظهور الرصيد في موضع لا يعبّر عن طبيعته.
- افصل البنود بحسب آجالها. صنّف الأصول إلى متداولة وطويلة الأجل، والالتزامات إلى متداولة وطويلة الأجل. يتيح الفصل قراءة السيولة والالتزامات المستقبلية ضمن بنود مستقلة، بدل إخفائها في إجمالي واحد.
- نظّم حقوق الملكية لمتابعة التغيرات. اجعل رأس المال والاحتياطيات والأرباح ضمن حسابات متميزة. وميّز الأرباح المرحلة عن أرباح الفترة، حتى تظهر حركة حقوق الملكية بوضوح عند إعداد القوائم.
- فصّل الإيرادات بحسب مصدرها. افصل إيرادات النشاط عن الإيرادات الأخرى، وميّز المبيعات عن مردوداتها والخصومات. يساعد هذا البناء على قراءة صافي إيرادات النشاط، بدل جمع عناصر مختلفة تحت بند واحد.
- اربط التكاليف بنشاط المؤسسة. في التصنيع، ميّز الأجور المباشرة والمصاريف الصناعية غير المباشرة المحملة عن مصروفات التشغيل الإنتاجية. يتيح هذا التصنيف تحليل تكلفة الإنتاج ومقارنتها بالإيرادات المرتبطة بها.
- وجّه المصروفات إلى مجموعات قابلة للتحليل. افصل مصروفات البيع والتوزيع عن المصروفات الإدارية ومصروفات التمويل. عند ظهور ارتفاع في بند معين، يستطيع التقرير تحديد مصدره دون إعادة فرز القيود يدويًا.
- اختبر اتساق التصنيف مع المعايير. استخدم معايير التقارير المالية الدولية مرجعًا لمراجعة توافق الشجرة مع طريقة عرض البنود. ومن النماذج التصنيفية الواردة ثماني فئات تشمل رأس المال والأصول والمخزونات والحسابات المالية وغيرها.
- تحقق من القوائم قبل اعتماد التعديلات. راجع ميزان المراجعة، ثم تتبع أثر كل مجموعة في قائمة المركز المالي وقائمة الدخل. إذا غيّرت تصنيف حساب، قارن التقارير قبل التعديل وبعده، وتأكد من بقاء الأرصدة ضمن الفئة الصحيحة.
تتكون شجرة الحسابات ضمن هذا التصنيف من 8 فئات، تشمل رأس المال والأصول والمخزونات والحسابات المالية وغيرها. يمنح هذا الإطار قراءة مترابطة للبنود، لأن موضع الحساب في الشجرة يساند تفسيره عند الانتقال من الرصيد إلى التقرير. وعند إعداد العرض، تساعد المحافظة على التمييز بين الفئات في تتبع أثر التصنيف، من دون دمج عناصر تختلف تسمياتها أو أدوارها.
تقسّم الصفحة حقوق الملكية إلى رأس المال والاحتياطيات والأرباح، لإظهار مكونات هذا القسم بوضوح. وفي المستوى الثالث، يُقسّم رأس المال إلى رأس المال المدفوع؛ لذا ينبغي أن يعكس هذا التفريع اسم الحساب بدقة، وأن يتسق مع موقعه في التسلسل. ويسهّل وضوح الهيكل عند مراجعة التعديلات ربط الأرصدة بالتقرير، والتحقق مما إذا كان التغيير يقتصر على التصنيف أو يؤثر في عرض مكونات حقوق الملكية.
أخطاء إعداد الشجرة وتحديثها
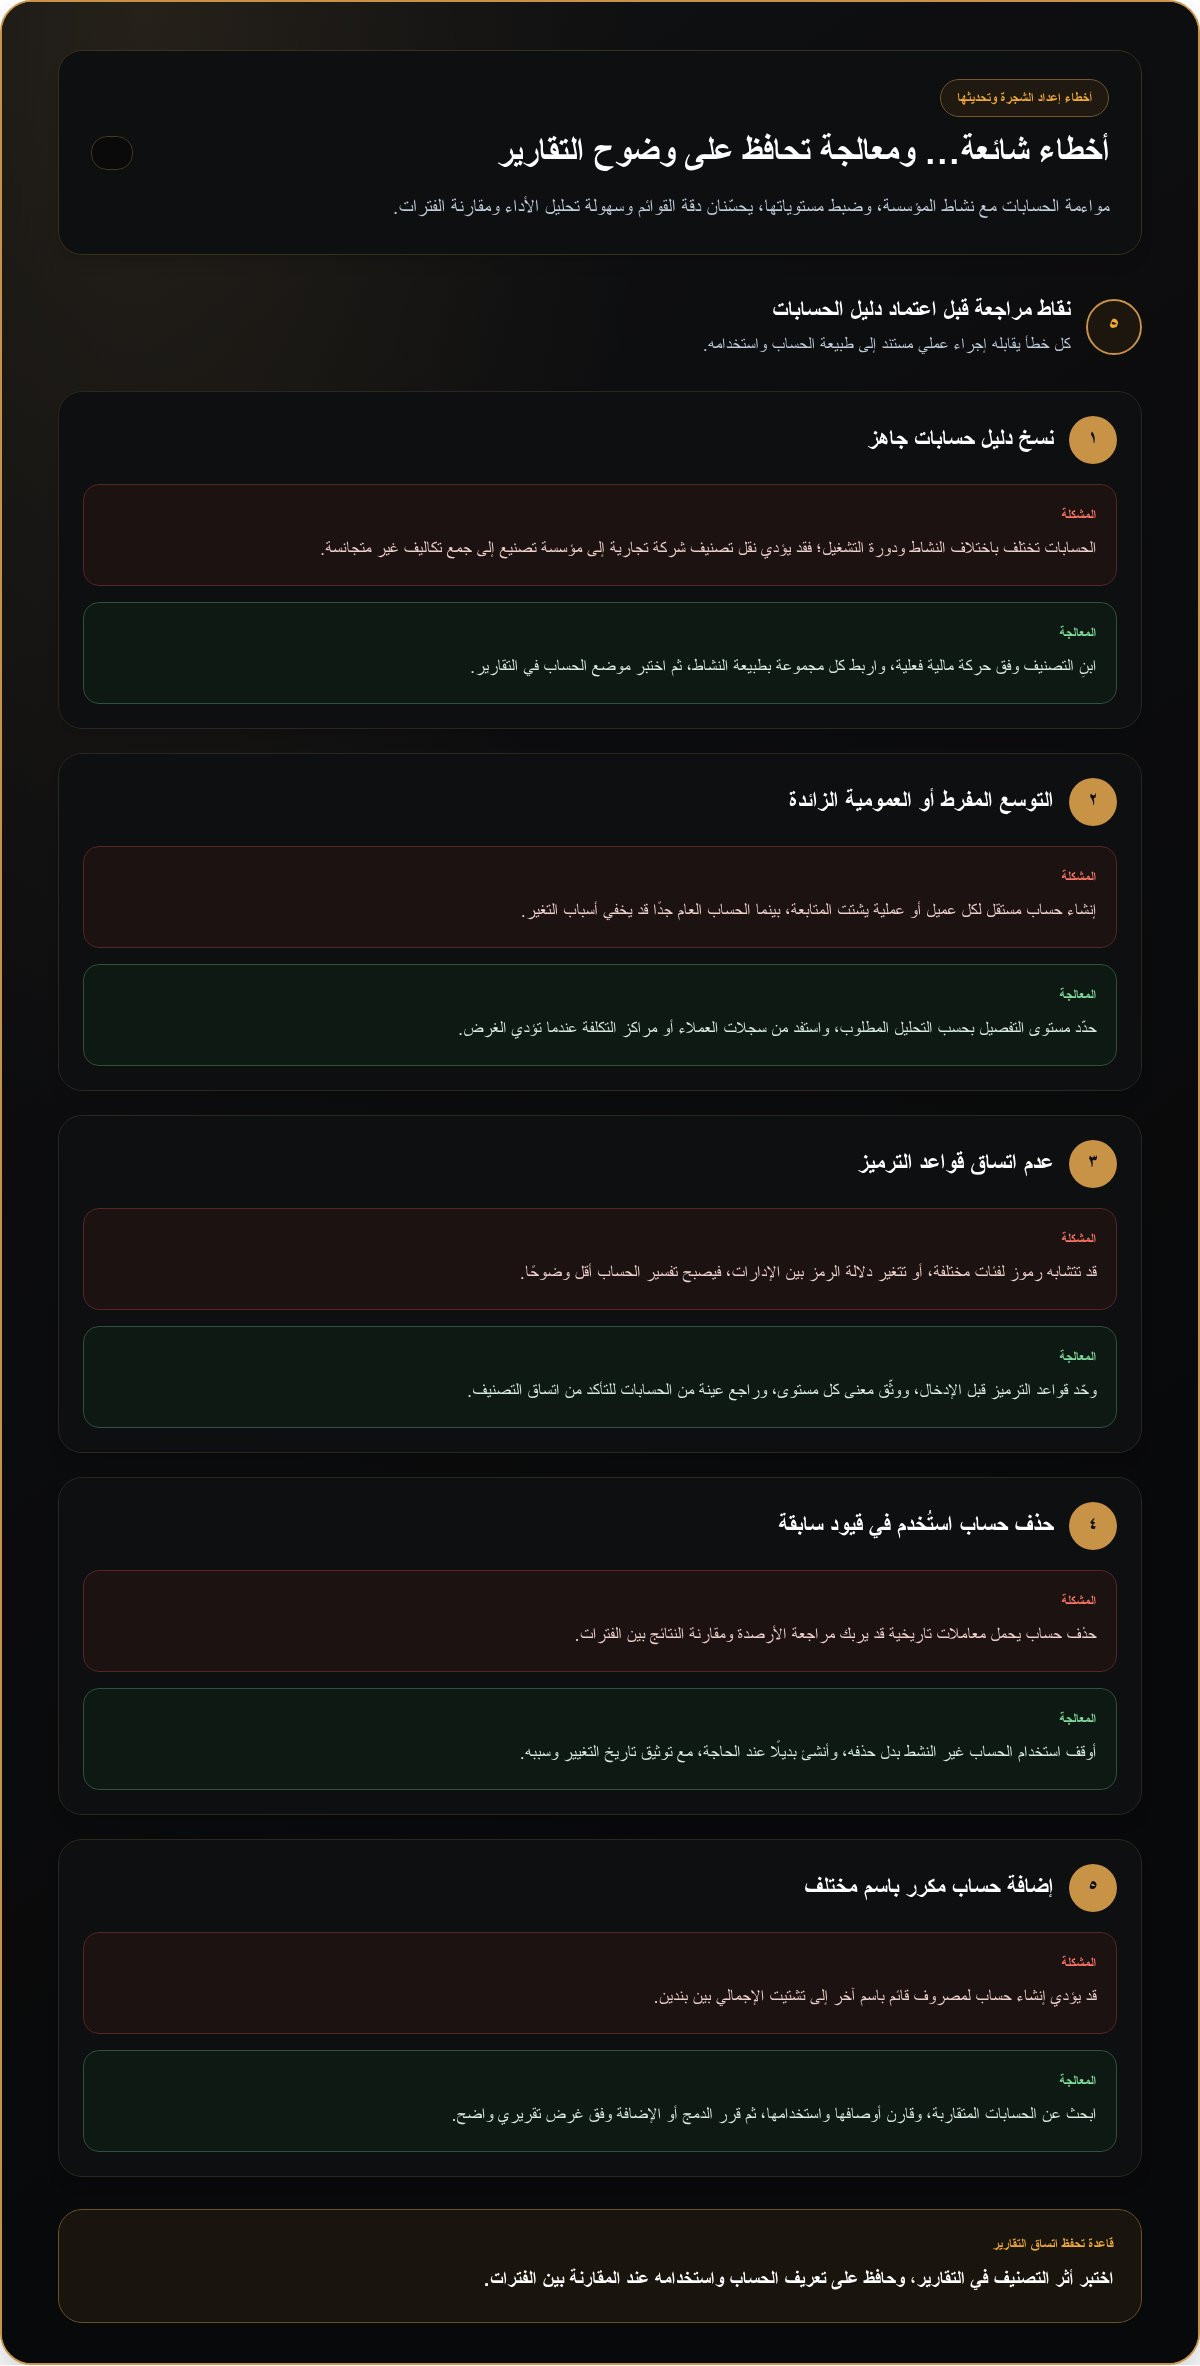
- لا تبدأ بنسخ دليل جاهز. تختلف الحسابات باختلاف النشاط ودورة التشغيل، وقد يؤدي نقل تصنيف شركة تجارية إلى مؤسسة تصنيع إلى جمع تكاليف غير متجانسة. اربط كل مجموعة بحركة مالية فعلية، ثم اختبر موضعها في التقارير.
- تجنب تضخم مستويات التفصيل. إنشاء حساب مستقل لكل عميل أو عملية يشتت المتابعة، بينما الحساب العام جدًا يخفي أسباب التغير. حدّد مستوى الحساب بحسب التحليل المطلوب، واستخدم سجلات العملاء أو مراكز التكلفة عندما تؤدي الغرض.
- وحّد قواعد الترميز قبل الإدخال. من الأخطاء تخصيص رموز متشابهة لفئات مختلفة، أو تغيير دلالة الرمز بين الإدارات. وثّق معنى كل مستوى، وراجع عينة من الحسابات للتأكد من أن الرمز يتبع التصنيف نفسه.
- لا تحذف الحسابات المستخدمة في قيود سابقة. حذف حساب يحمل معاملات تاريخية قد يربك مراجعة الأرصدة ومقارنة الفترات. أوقف استخدام الحساب غير النشط، وأنشئ بديلًا عند الحاجة، مع توثيق تاريخ التغيير وسبب النقل.
- راجع تكرار الحسابات قبل إضافة الجديد. قد يؤدي إنشاء حساب باسم مختلف لمصروف قائم إلى تشتيت الإجمالي بين بندين. ابحث في الدليل عن الحسابات المتقاربة، وقارن وصفها واستخدامها، ثم قرر الدمج أو الإضافة وفق غرض تقريري واضح.
- حدد دورة مراجعة تناسب تغير النشاط. توصي الممارسة بمراجعة فعالية الشجرة ربع سنويًا، وبمراجعتها كل 6 أشهر للأنشطة المتغيرة. أما الشركات المستقرة، فيمكنها مراجعتها كل 12 شهرًا، مع مراجعة فورية عند تغير نموذج العمل.
- اختبر أثر كل تعديل قبل تعميمه. قارن ميزان المراجعة والتقارير قبل النقل وبعده، وتحقق من بقاء الأرصدة في الفئات المناسبة. يساعد الاختبار على كشف الحسابات التي تغير موضعها خطأً أو فقدت ارتباطها بإجراء مالي.
- أدرج المتطلبات المحلية ضمن المراجعة. ينبغي أن تراعي الشجرة متطلبات هيئة الزكاة والضريبة والجمارك في السعودية عند العمل ضمن نطاقها. وثّق أثر المتطلبات على تصنيف الحسابات، وحدّث الدليل عند تغير العمليات أو بنية التقارير.
أخطاء إعداد دليل الحسابات
- لا تخلط بين الحسابات الرئيسية والفرعية. وضع المصروفات التفصيلية في مستوى الحساب الرئيسي يمنع تجميعها بوضوح. أنشئ حسابًا رئيسيًا للمصروفات، ثم أضف تحته فروعًا تعبّر عن طبيعة الإنفاق، مع الحفاظ على علاقة واضحة بين المستويات.
- تجنب بناء الدليل على الوضع الحالي وحده. قد يضيف نشاط جديد حسابات متباينة يصعب إدراجها لاحقًا. قبل اعتماد الهيكل، ارسم مسارات الإيراد والشراء والمخزون والتحصيل، ثم خصص موضعًا منطقيًا لكل نوع من العمليات المتوقعة.
- لا تستخدم أسماء عامة تلتبس بين الإدارات. تسمية حساب باسم «مصاريف أخرى» تجعل تحليل القيود أقل دقة. استخدم أوصافًا تحدد الغرض، مثل مصروفات صيانة المعدات أو مصروفات نقل المبيعات، وثبّت طريقة التسمية في الدليل.
- وازن عدد المستويات مع حجم التحليل المطلوب. قد تكتفي الشركات الصغيرة بثلاثة مستويات، بينما تحتاج الشركات المتوسطة والكبيرة إلى أربعة أو خمسة مستويات. لا تضف مستوى لا ينتج عنه تقرير مفيد، ولا تختصر ما يحتاجه تحليل الفروع أو خطوط النشاط.
- افصل الحسابات المتشابهة ذات الطبيعة المختلفة. دمج النقدية والمبالغ المستحقة في حساب واحد يحجب الفرق بين الموجود والمطالب به. راجع طبيعة كل رصيد، وحدد تصنيفه قبل ترحيل الأرصدة الافتتاحية إلى النظام.
- لا تعتمد ترميزًا بلا قواعد موثقة. اختلاف طول الرموز أو ترتيبها قد يؤدي إلى تكرار الحسابات وصعوبة البحث. سجّل معنى كل مقطع في الرمز، وطبّق القاعدة نفسها على الحسابات الجديدة، ثم اختبرها بعينة من القيود.
- اربط التصنيف بالمتطلبات المحاسبية المحلية. ينبغي أن تراعي شجرة الحسابات متطلبات هيئة الزكاة والضريبة والجمارك في السعودية عند العمل ضمن نطاقها. راجع أثر التصنيف على التقارير والسجلات، ووثّق مسؤولية تحديثه عند تغير طبيعة العمليات.
- اختبر الدليل قبل تشغيله على القيود الفعلية. أدخل معاملات تمثل البيع والشراء والتحصيل والصرف، ثم راجع مواضعها في ميزان المراجعة والقوائم. لتطبيق هذه المراجعة على الهيكل داخل النظام، ابدأ بتهيئة دليل الحسابات في نظام ERP بما يتوافق مع مسارات العمل والتقارير المطلوبة.
S&R CoreSync لـ Intelligent Solutions: إعداد ERP
تساعد S&R CoreSync For Intelligent Solutions المؤسسات على تهيئة نظام ERP عبر خدمة ERP Setup، عند الحاجة إلى تحويل الهيكل المحاسبي والإجراءات المالية إلى إعداد منظم داخل النظام. يبدأ العمل بتحديد الحسابات المطلوبة، وربطها بمسارات التسجيل والتقارير، ثم مواءمة الإعداد مع طبيعة العمليات.
إذا كانت المؤسسة في مرحلة تأسيس نظامها، فقد تناسبها باقة الانطلاقة الشاملة أو Core Starter؛ ويتحدد الاختيار وفق نطاق التهيئة وأولويات التشغيل. أما إذا كان التحدي عدم اتساق الحسابات مع تدفق القيود أو مخرجات التقارير، فالأولوية لمراجعة الإعداد والربط المحاسبي قبل توسيع استخدام النظام.
تواصلوا مع S&R CoreSync For Intelligent Solutions لمناقشة إعداد ERP بما يتوافق مع احتياجات مؤسستكم.
حوّل الهيكل المحاسبي إلى أساس للتوسع
لا تتمثل الخطوة التالية في إضافة حسابات لمجرد زيادة التفاصيل، بل في تحديد القرارات التي ينبغي أن تدعمها البيانات المالية. اجعلوا لكل تعديل غرضًا واضحًا، مثل تحسين تتبع الإنفاق أو توحيد تسجيل العمليات بين الإدارات، وحددوا مسؤولية المراجعة والتوثيق. بهذه المنهجية، يصبح إعداد شجرة الحسابات في نظام تخطيط موارد المؤسسة جزءًا من حوكمة البيانات المالية، لا مهمة تأسيسية تنتهي عند تشغيل النظام.
عندما تحتاج المؤسسة إلى تنفيذ هذا الانتقال داخل النظام، تقدم S&R CoreSync For Intelligent Solutions خدمات تهيئة نظام تخطيط موارد المؤسسة ومزامنته بالكامل، إلى جانب باقة الانطلاقة الشاملة. يرتبط اختيار المسار بنطاق العمل المطلوب، سواء أكان تهيئة النظام أم مواءمة مكوناته مع العمليات المالية. والهدف هو بناء هيكل حسابي قابل للإدارة والتطوير، ومتصل باحتياجات التقارير وقرارات المؤسسة.
تواصل مع S&R CoreSync For Intelligent Solutions لمناقشة الخطوة المناسبة لمؤسستك، وابدأ تطوير منظومة مالية أكثر اتساقًا وانضباطًا.
S&R CoreSync For Intelligent Solutions وإعداد شجرة الحسابات
تساعد S&R CoreSync For Intelligent Solutions في إعداد ERP ومزامنته بالكامل، بما يشمل تنظيم شجرة الحسابات وفق احتياجات العمل. بعد تحديد الحسابات وتصنيفاتها ومساراتها، يمكن الاستفادة من ERP Setup أو Full ERP Sync لمواصلة تهيئة النظام وربط مكوناته.
توجّه إلى الشركة عندما تحتاج إلى دعم في إعداد النظام أو مزامنته بعد وضع تصور شجرة الحسابات. وتشير الشركة إلى تنفيذ أكثر من 150 مشروعاً تقنياً ومالياً، وكفاءة واستقرار للأنظمة بنسبة 99.9%، وخبرة تتجاوز 12 عاماً للشريكين، إضافة إلى امتثالها لمتطلبات GDPR الأوروبية.


